ಸ್ವಯಂ ಘೋಷಿತ ಆಸ್ತಿ ತೆರಿಗೆ ವಿಪರೀತ ಹೆಚ್ಚಳ ; ಸಿಪಿಐಎಂ ತೀವ್ರ ಆಕ್ರೋಶ ; ಹೋರಾಟಕ್ಕೆ ನಿರ್ಧಾರ
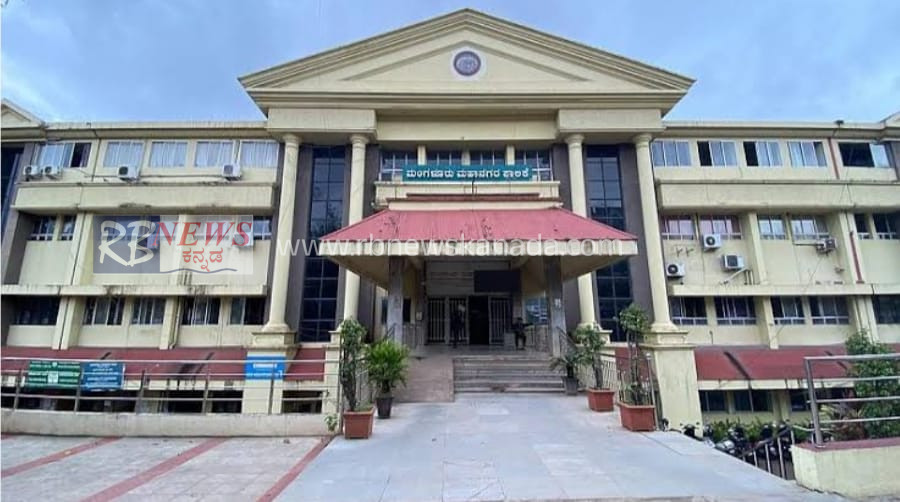
ಮಂಗಳೂರು ಮಹಾನಗರ ಪಾಲಿಕೆ ಆಡಳಿತವು ಸ್ವಯಂ ಘೋಷಿತ ಆಸ್ತಿ ತೆರಿಗೆಯನ್ನು ಅವೈಜ್ಞಾನಿಕ ರೀತಿಯಲ್ಲಿ ಸಂಗ್ರಹಿಸುವ ಮೂಲಕ ಜನಸಾಮಾನ್ಯರನ್ನು ಹಗಲು ದರೋಡೆ ನಡೆಸುತ್ತಿದೆ. ಮೂರು ವರುಷಗಳಿಗೊಮ್ಮೆ ತೆರಿಗೆಯನ್ನು ಪರಿಷ್ಕೃತಗೊಳಿಸಲಿರುವ ಅವಕಾಶಗಳನ್ನು ಕೈಬಿಟ್ಟು ಪ್ರತೀ ವರುಷ ಶೇಕಡಾ 3ರಷ್ಟು ಏರಿಸಲು ಮಾತ್ರ ಬಳಸಿಕೊಳ್ಳುತ್ತಿರುವುದು ತೀರಾ ಖಂಡನೀಯ. ಬೇಕಾಬಿಟ್ಟಿ ಜನರಿಂದ ಸಂಗ್ರಹಿಸುವ ತೆರಿಗೆಯ ಹಣವು ನಗರದ ಅಭಿವೃದ್ಧಿಗೆ ಬಳಕೆಯಾಗದೆ ಕೇವಲ ಭ್ರಷ್ಟಾಚಾರಕ್ಕೆ ಬಳಸಿಕೊಳ್ಳಲಾಗುತ್ತಿದೆ ಎಂಬ ಸಂಶಯ ಜನರಲ್ಲಿ ಮನೆಮಾಡಿದೆ. ಈ ಕೂಡಲೇ ಪಾಲಿಕೆ ಬಿಜೆಪಿ ಆಡಳಿತವು ಹೆಚ್ಚಳಗೊಂಡಿರುವ ಸ್ವಯಂ ಘೋಷಿತ ಆಸ್ತಿ ತೆರಿಗೆಯನ್ನು ಕೂಡಲೇ ಇಳಿಸಬೇಕು ಇಲ್ಲದಿದ್ದಲ್ಲಿ ತೀವ್ರ ಪರಿಣಾಮವನ್ನು ಎದುರಿಸಬೇಕಾದೀತು ಎಂದು ಸಿಪಿಐಎಂ ಮಂಗಳೂರು ನಗರ ಉತ್ತರ ಮತ್ತು ದಕ್ಷಿಣ ಸಮಿತಿಗಳು ಜಂಟಿಯಾಗಿ ಮನಪಾ ಆಡಳಿತಕ್ಕೆ ಎಚ್ಚರಿಕೆಯನ್ನು ನೀಡಿದೆ.
ಮಂಗಳೂರಿನ ಅಭಿವೃದ್ಧಿಗೆ ಎಡಿಬಿಯಿಂದ ಪಡೆದ 360 ಕೋಟಿ ಮೊದಲ ಹಂತದ ಸಾಲದಲ್ಲಿ ಕುಡ್ಸೆಂಪ್ ಯೋಜನೆಯಡಿ ನಡೆಸಿದ ಒಳಚರಂಡಿ ನಿರ್ಮಾಣ ಸಂಪೂರ್ಣ ವೈಫಲ್ಯ ಕಂಡು ಈವರೆಗೂ ಪೂರ್ಣಗೊಳಿಸಲು ಸಾಧ್ಯವಾಗಿಲ್ಲ. ಅವುಗಳನ್ನು ಸರಿಪಡಿಸಲು ಮತ್ತು ನೀರು ಸರಬರಾಜಿನ ಜಲಸಿರಿ ಯೋಜನೆಗಳಿಗೆ ಸೇರಿ ಮತ್ತೆ ಎರಡನೇ ಹಂತದಲ್ಲಿ ಎಡಿಬಿಯಿಂದ ಪಡೆದ 780 ಕೋಟಿಯಲ್ಲೂ ಸರಿಯಾದ ಕಣ್ಣೋಟಗಳಿಲ್ಲದೆ ಅವೈಜ್ಞಾನಿಕ ರೀತಿಯ ಕಾಮಗಾರಿ ಸಹಿತ ಬೇಕಾಬಿಟ್ಟಿ ಹಣವನ್ನು ಪೋಲು ಮಾಡಲಾಗುತ್ತಿದೆ. ಎಡಿಬಿಯಿಂದ ಪಡೆದ ಇಷ್ಟೆಲ್ಲಾ ಸಾಲದ ಹಣವನ್ನು ತೀರಿಸಲು ಸ್ವಯಂ ಘೋಷಿತ ಆಸ್ತಿ ತೆರಿಗೆಯ ರೂಪದಲ್ಲಿ ನಗರದ ಜನಸಾಮಾನ್ಯರ ಮೇಲೆ ಸಾಲದ ಹೊರೆ ಹೊರಿಸಿ ವಿಪರೀತ ಪ್ರಮಾಣದ ತೆರಿಗೆ ಸಂಗ್ರಹಿಸಲಾಗುತ್ತಿರುವುದು ಜನವಿರೋಧಿ ನಡೆಯಾಗಿದೆ. ಮಂಗಳೂರು ನಗರ ಪಾಲಿಕೆ ಹೊರತು ಪಡಿಸಿ ಕರ್ನಾಟಕ ರಾಜ್ಯದ ಬೇರೆಲ್ಲೂ ಇಷ್ಟೊಂದು ಪ್ರಮಾಣದ ಅದರಲ್ಲೂ ಎರಡೆರಡು ಬಗೆಯ ತೆರಿಗೆಗಳನ್ನು ಸಂಗ್ರಹಿಸಲಾಗುತ್ತಿಲ್ಲ. ಇಲ್ಲಿ ಮಾತ್ರವೇ ಆಸ್ತಿ ತೆರಿಗೆ ಸೇರಿ ಕಸ ವಿಲೇವಾರಿಯಲ್ಲೂ ಸೆಸ್ ರೂಪದ ತೆರಿಗೆಗಳನ್ನು ಸಂಗ್ರಹಿಸಲಾಗುವುದು ನಾಚಿಕೆಗೇಡಿನ ಸಂಗತಿ ಎಂದು ಸಿಪಿಐಎಂ ಆಕ್ರೋಶ ವ್ಯಕ್ತಪಡಿಸಿದೆ
ಕಸ ವಿಲೇವಾರಿಯನ್ನು ಆಂಟೊನಿ ವೇಸ್ಟ್ ಕಂಪೆನಿಯಿಂದ ಗುತ್ತಿಗೆ ಹಿಂಪಡೆದ ನಂತರ ಇತ್ತೀಚೆಗೆ ಸ್ವಚ್ಚ ಭಾರತ ಯೋಜನೆಯಡಿ ಕಸ ಸಂಗ್ರಹದ ವಾಹನ ಖರೀದಿಗೆ ಸುಮಾರು 27.15 ಕೋಟಿ ರೂಪಾಯಿ ಸಹಾಯ ನಿಧಿಯು ಪಾಲಿಕೆಗೆ ಮಂಜೂರಾಗಿದೆ. ಸುಮಾರು 750 ಗ್ರೂಪ್ ಡಿ ನೌಕರರೂ ( ಪೌರ ಕಾರ್ಮಿಕರು) ನೇಮಕಾತಿಗೊಳಿಸಲಾಗಿದೆ. ಇಷ್ಟೆಲ್ಲಾ ಜನರ ತೆರಿಗೆ ಹಣದಿಂದ ಹರಿದು ಬಂದ ಸಹಾಯ ನಿಧಿಯನ್ನು ನಗರದ ಜನರಿಗೆ ಯಾವ ರೀತಿ ಲಾಭ ಮಾಡಿಕೊಡಲಾಗಿದೆ ಎಂದು ಪಾಲಿಕೆ ಆಡಳಿತ ಉತ್ತರಿಸಬೇಕು. ಇನ್ನು ಸ್ಮಾರ್ಟ್ ಸಿಟಿ ಸಾವಿರಾರು ಕೋಟಿ ಹಣವನ್ನು ಕೇವಲ 8 ವಾರ್ಡ್ ಗಳ ಅಭಿವೃದ್ಧಿಗೆ ಮೀಸಲಿರಿಸಿ ಯಾವುದೇ ಅಭಿವೃದ್ದಿ ಕಾಣದ ಬಾಕಿ ಉಳಿದ 52 ವಾರ್ಡ್ ಗಳ ಜನರಿಂದ ವಿಪರೀತ ಪ್ರಮಾಣದ ತೆರಿಗೆ ಸಂಗ್ರಹಿಸುವುದು ಇದ್ಯಾವ ನ್ಯಾಯ?ಈ ರೀತಿಯ ವಿಪರೀತ ಪ್ರಮಾಣದ ತೆರಿಗೆಯಿಂದ ಈಗಾಗಲೇ ನಗರದ ಜನ ಬೇಸತ್ತಿದ್ದಾರೆ. ತಮ್ಮ ಗಳಿಕೆಯ ಹೆಚ್ವಿನ ಹಣವನ್ನು ತೆರಿಗೆ ರೂಪದಲ್ಲಿ ಕಳೆದುಕೊಳ್ಳುತ್ತಿದ್ದು ಬದುಕು ನಡೆಸಲು ದುಸ್ತರವಾಗಿದೆ. ಕೋರೋನಾ ಕಾಲದ ನಂತರ ಜನರ ಜೀವನ ಪರಿಸ್ಥಿತಿ ಈವರೆಗೂ ಸುದಾರಿಸಿಕೊಂಡಿಲ್ಲ ಆದರೆ ಪಾಲಿಕೆ ಆಡಳಿತ ಪಾತ್ರ ಯಾವುದೇ ಮುಲಾಜಿಲ್ಲದೆ ಸ್ವಯಂ ಘೋಷಿತ ಆಸ್ತಿ ತೆರಿಗೆಯನ್ನು 10 ಪಟ್ಟು ಹೆಚ್ಚಳಗೊಳಿಸಿದೆ. ತಲತಲಾಂತರದಿಂದ ಪಡೆದು ಬಂದ ಖಾಲೀ ಜಾಗಕ್ಕೂ ತೆರಿಗೆ ಸಂಗ್ರಹಿಸುವುದು ಮತ್ತು ತುಂಬಾ ಹಳೆ ಮನೆಗೂ ಮತ್ತು ಹೊಸ ಮನೆಗಳ ವ್ಯತ್ಯಾಸ ಇಡದೆ ಅಂದರೆ ಸವಕಳಿ ಮಾಡದೆ ಏಕರೂಪದ ತೆರಿಗೆ ವಿಧಿಸುವುದು ತೀರಾ ಅವೈಜ್ಞಾನಿಕವಾಗಿದೆ.
ಈ ಹಿನ್ನಲೆಯಲ್ಲಿ ಮಂಗಳೂರು ಮಹಾನಗರ ಪಾಲಿಕೆ ಬಿಜೆಪಿ ಆಡಳಿತ ಈ ಕೂಡಲೇ ಸ್ವಯಂ ಘೋಷಿತ ಆಸ್ತಿ ತೆರಿಗೆಯನ್ನು ಪರಿಷ್ಕೃತಗೊಳಿಸಿ ಇಳಿಸಲು ಕ್ರಮಕೈಗೊಳ್ಳಬೇಕು. ಕಸ ವಿಲೇವಾರಿ ಸೆಸ್ ಸಹಿತ ಇತರೆ ತೆರಿಗೆಗಳನ್ನು ರದ್ದುಗೊಳಿಸಬೇಕು.ಹಾಗೂ ಅವೈಜ್ಞಾನಿಕ ರೀತಿಯಲ್ಲಿ ವಿಧಿಸುತ್ತಿರುವ ತೆರಿಗೆಯನ್ನು ಸರಿಪಡಿಸಬೇಕೆಂದು ಸಿಪಿಐಎಂ ಮಂಗಳೂರು ನಗರ ದಕ್ಷಿಣ ಮತ್ತು ಉತ್ತರ ಸಮಿತಿಗಳ ಕಾರ್ಯದರ್ಶಿಗಳಾದ ಸಂತೋಷ್ ಬಜಾಲ್ ಹಾಗೂ ಪ್ರಮೀಳಾ ಶಕ್ತಿನಗರರವರು ಜಂಟಿಯಾಗಿ ಪತ್ರಿಕಾ ಹೇಳಿಕೆಯೊಂದರಲ್ಲಿ ತಿಳಿಸಿದ್ದಾರೆ.